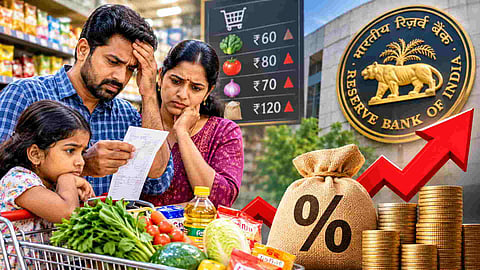
പച്ചക്കറിക്കും പലവ്യഞ്ജനങ്ങള്ക്കും ഭക്ഷ്യവസ്തുക്കള്ക്കും വില കൂടുമ്പോള് ആദ്യം ബാധിക്കുന്നത് സാധാരണക്കാരുടെ കുടുംബബജറ്റിനെയാണ്. വരുമാനത്തില് വലിയ മാറ്റമില്ലാതെ നിത്യോപയോഗ സാധനങ്ങളുടെ വില ഉയരുന്നത് കുടുംബങ്ങളുടെ സാമ്പത്തികനിലയെ സമ്മര്ദത്തിലാക്കും. രാജ്യത്ത് പണപ്പെരുപ്പം ആറ് ശതമാനത്തിനു മുകളില് തുടരുകയാണെങ്കില് അതിന്റെ പ്രത്യാഘാതങ്ങള് അടുക്കളച്ചെലവില് മാത്രം ഒതുങ്ങില്ല. വായ്പകളുടെ പലിശനിരക്ക്, നിക്ഷേപം, സമ്പാദ്യം, ഉപഭോഗം തുടങ്ങി സമ്പദ്വ്യവസ്ഥയുടെ വിവിധ മേഖലകളെയും ഇത് ബാധിക്കാം.
പണപ്പെരുപ്പം എന്നത് സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും പൊതുവായ വിലനിലവാരം ഉയരുന്നതിനെയാണ് സൂചിപ്പിക്കുന്നത്. അതായത്, ഇന്ന് 100 രൂപയ്ക്ക് വാങ്ങാന് കഴിയുന്ന സാധനങ്ങള് കുറച്ചുകാലം കഴിയുമ്പോള് അതേ തുകയ്ക്ക് വാങ്ങാന് കഴിയാത്ത സാഹചര്യം. പണത്തിന്റെ വാങ്ങല്ശേഷി കുറയുന്നതാണ് ഇതിന്റെ പ്രധാന ഫലം.
ഒക്ടോബറില് പണപ്പെരുപ്പം 6.09 ശതമാനം
ഒക്ടോബറിലെ കണക്കുകള് പ്രകാരം ഇന്ത്യയിലെ റീട്ടെയില് പണപ്പെരുപ്പം 6.09 ശതമാനമായി ഉയര്ന്നു. സെപ്റ്റംബറില് ഇത് 5.54 ശതമാനമായിരുന്നു. രണ്ട് വര്ഷത്തിനിടെ ആദ്യമായാണ് പുതിയ ഉപഭോക്തൃ വിലസൂചിക പരമ്പരയില് പണപ്പെരുപ്പം റിസര്വ് ബാങ്കിന്റെ ഉയര്ന്ന പരിധിയായ ആറ് ശതമാനം കടക്കുന്നത്. ഭക്ഷ്യോത്പന്നങ്ങളുടെ വിലവര്ധനയാണ് ഇതിന് പ്രധാന കാരണം. ഭക്ഷ്യവിലപ്പെരുപ്പം സെപ്റ്റംബറിലെ 7.74 ശതമാനത്തില്നിന്ന് ഒക്ടോബറില് 8.94 ശതമാനമായി ഉയര്ന്നു. ഉള്ള വിലയില് വാര്ഷികാടിസ്ഥാനത്തില് 116.22 ശതമാനവും വെളുത്തുള്ളിയുടെ വില 60.74 ശതമാനവും നാരങ്ങയുടെ വില 47.30 ശതമാനവും വര്ധന രേഖപ്പെടുത്തി. അതേസമയം, എല്ലാ പച്ചക്കറികള്ക്കും വില കൂടിയിട്ടില്ല. ഉരുളക്കിഴങ്ങ്, കോളിഫ്ലവര് തുടങ്ങിയവയുടെ വിലയില് കുറവുണ്ടായതായും കണക്കുകള് വ്യക്തമാക്കുന്നു.
6% പരിധിയുടെ പ്രാധാന്യം
രാജ്യത്തെ പണപ്പെരുപ്പം നിയന്ത്രിക്കുന്നതിനായി റിസര്വ് ബാങ്ക് ലക്ഷ്യമിടുന്നത് നാല് ശതമാനം പണപ്പെരുപ്പമാണ്. ഇതിന് രണ്ട് ശതമാനം വരെ ഉയരാനും താഴാനും അനുവദിച്ചിട്ടുണ്ട്. അതായത്, രണ്ട് മുതല് ആറ് ശതമാനം വരെയാണ് അനുവദനീയമായ പരിധി. പണപ്പെരുപ്പം ആറ് ശതമാനത്തിന് മുകളിലെത്തിയാല് അത് ആര്ബിഐയുടെ ഉയര്ന്ന സഹനപരിധി ലംഘിച്ചതായി കണക്കാക്കും. എന്നാല് ഒരു മാസം മാത്രം ഈ പരിധി കടന്നതുകൊണ്ട് രാജ്യത്തിന്റെ സമ്പദ്വ്യവസ്ഥ പ്രതിസന്ധിയിലായി എന്നര്ഥമില്ല. തുടര്ച്ചയായി ഉയര്ന്നുനില്ക്കുന്നതാണ് കൂടുതല് ആശങ്കയുണ്ടാക്കുന്നത്.
പണപ്പെരുപ്പം 6 ശതമാനത്തിനു മുകളില് തുടര്ന്നാല് എന്ത് സംഭവിക്കും?
കുടുംബബജറ്റ് താളംതെറ്റും
ഭക്ഷ്യവസ്തുക്കള്, പാചകസാധനങ്ങള്, പച്ചക്കറികള്, യാത്ര, ഹോട്ടല് ഭക്ഷണം തുടങ്ങിയവയ്ക്ക് കൂടുതല് പണം ചെലവഴിക്കേണ്ടിവരും. വരുമാനം അതേ നിലയില് തുടരുമ്പോള് ചെലവ് കൂടുന്നത് കുടുംബങ്ങളുടെ സമ്പാദ്യത്തെ ബാധിക്കും. പ്രത്യേകിച്ച് കുറഞ്ഞ വരുമാനക്കാരും ഇടത്തരം കുടുംബങ്ങളുമാണ് കൂടുതല് സമ്മര്ദത്തിലാകുക.
വായ്പാ പലിശ കൂടാന് സാധ്യത
പണപ്പെരുപ്പം നിയന്ത്രിക്കാന് ആര്ബിഐക്ക് റിപ്പോ നിരക്ക് ഉയര്ത്തേണ്ടിവന്നേക്കാം. ബാങ്കുകള്ക്ക് ആര്ബിഐയില്നിന്ന് പണം കടമെടുക്കുന്നതിനുള്ള നിരക്കാണ് റിപ്പോ നിരക്ക്. ഇത് ഉയര്ന്നാല് ബാങ്കുകളുടെ വായ്പാ ചെലവും വര്ധിക്കാം. അതിന്റെ ഭാഗമായി ഭവനവായ്പ, വാഹനവായ്പ, വ്യക്തിഗത വായ്പ തുടങ്ങിയവയുടെ പലിശനിരക്കുകള് ഉയരാനുള്ള സാധ്യതയുണ്ട്. പ്രത്യേകിച്ച് ഫ്ലോട്ടിങ് പലിശനിരക്കില് വായ്പയെടുത്തവര്ക്ക് തിരിച്ചടവ് കൂടുകയോ വായ്പാ കാലാവധി നീളുകയോ ചെയ്യാം.
വാങ്ങല്ശേഷി കുറയും
വിലക്കയറ്റം തുടര്ന്നാല് അതേ വരുമാനംകൊണ്ട് വാങ്ങാന് കഴിയുന്ന സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും അളവ് കുറയും. ഉദാഹരണത്തിന്, ഒരു കുടുംബം മാസം 10,000 രൂപ ചെലവഴിച്ച് വാങ്ങിയിരുന്ന സാധനങ്ങള്ക്ക് വില കൂടുമ്പോള് അതേ സാധനങ്ങള് വാങ്ങാന് കൂടുതല് തുക വേണ്ടിവരും. വരുമാനം വര്ധിക്കാത്ത സാഹചര്യത്തില് ജീവിതച്ചെലവ് താങ്ങുന്നത് കൂടുതല് ബുദ്ധിമുട്ടാകും.
സമ്പാദ്യത്തെ ബാധിക്കും
പണപ്പെരുപ്പം ഉയരുമ്പോള് ബാങ്കില് സൂക്ഷിച്ചിരിക്കുന്ന പണത്തിന്റെ യഥാര്ഥ വാങ്ങല്ശേഷി കുറയുന്നു. നിക്ഷേപത്തിന് ലഭിക്കുന്ന പലിശനിരക്കിനേക്കാള് പണപ്പെരുപ്പം കൂടുതലാണെങ്കില് പണത്തിന്റെ യഥാര്ഥ മൂല്യം കുറയുന്ന സാഹചര്യമുണ്ടാകും. ഇതോടെ ഭാവിയിലെ ആവശ്യങ്ങള്ക്കായി പണം മാറ്റിവെക്കുന്നതും ബുദ്ധിമുട്ടാകും.
വ്യാപാര-വ്യവസായ മേഖലകളിലും സമ്മര്ദം
അസംസ്കൃത വസ്തുക്കള്, ഗതാഗതം, ഇന്ധനം, തൊഴിലാളികളുടെ വേതനം തുടങ്ങിയ ചെലവുകള് ഉയര്ന്നാല് ഉത്പാദനച്ചെലവും വര്ധിക്കും. കമ്പനികള്ക്ക് ഈ അധിക ചെലവ് ഉത്പന്നങ്ങളുടെ വിലയില് ഉള്പ്പെടുത്തേണ്ടിവന്നേക്കാം. മറുവശത്ത് വില വര്ധിപ്പിക്കാന് കഴിയാത്ത സ്ഥാപനങ്ങളുടെ ലാഭം കുറയാനും സാധ്യതയുണ്ട്. ഉയര്ന്ന പലിശനിരക്ക് പുതിയ നിക്ഷേപങ്ങളെയും ബിസിനസ് വിപുലീകരണത്തെയും ബാധിച്ചേക്കാം.

ആര്ബിഐ എന്ത് നടപടിയെടുക്കും?
പണപ്പെരുപ്പം നിയന്ത്രിക്കുന്നതിനുള്ള പ്രധാന മാര്ഗങ്ങളിലൊന്നാണ് റിപ്പോ നിരക്കിലെ മാറ്റം. വിലക്കയറ്റം നിയന്ത്രണാതീതമാകുന്ന സാഹചര്യമുണ്ടായാല് ആര്ബിഐ റിപ്പോ നിരക്ക് ഉയര്ത്തിയേക്കാം. വായ്പകള് ചെലവേറിയതാകുന്നതോടെ ആളുകളുടെ ചെലവഴിക്കലും വായ്പയെടുക്കലും കുറയാം. ഇത് വിപണിയിലെ ആവശ്യകത കുറയ്ക്കുകയും വിലക്കയറ്റത്തിന്റെ വേഗം നിയന്ത്രിക്കാന് സഹായിക്കുകയും ചെയ്യും.
എന്നാല് പലിശനിരക്ക് വര്ധിപ്പിക്കുന്നതിന് പരിമിതികളുമുണ്ട്. ഉള്ളി, വെളുത്തുള്ളി, പച്ചക്കറികള് തുടങ്ങിയവയുടെ ഉത്പാദനവും ലഭ്യതയും കുറയുന്നതാണ് വിലക്കയറ്റത്തിന് കാരണമെങ്കില് പലിശനിരക്ക് കൂട്ടിയതുകൊണ്ട് മാത്രം പ്രശ്നം പരിഹരിക്കാനാവില്ല. അതേസമയം, വായ്പാച്ചെലവ് കൂടുന്നത് സാമ്പത്തിക വളര്ച്ചയെയും ബാധിക്കാം. ഒക്ടോബറില് ആര്ബിഐ റിപ്പോ നിരക്ക് 25 ബേസിസ് പോയിന്റ് ഉയര്ത്തി 5.50 ശതമാനമാക്കിയിരുന്നു. പണപ്പെരുപ്പം തുടര്ന്നും ഉയര്ന്നുനില്ക്കുകയാണെങ്കില് ഡിസംബറിലെ പണനയ അവലോകനത്തില് വീണ്ടും നിരക്ക് വര്ധിപ്പിക്കാനുള്ള സാധ്യതയുണ്ടെന്നാണ് സാമ്പത്തിക വിദഗ്ധരുടെ വിലയിരുത്തല്. ഒക്ടോബറിലെ വിലക്കയറ്റം അടുത്ത മാസങ്ങളിലും തുടര്ന്നേക്കാമെന്നും ചില വിദഗ്ധര് മുന്നറിയിപ്പ് നല്കുന്നുണ്ട്.
സാധാരണക്കാര് ശ്രദ്ധിക്കേണ്ടത്
പണപ്പെരുപ്പം ഉയരുന്ന സാഹചര്യത്തില് കുടുംബങ്ങളുടെ സാമ്പത്തിക ആസൂത്രണത്തിന് കൂടുതല് പ്രാധാന്യമുണ്ട്. അനാവശ്യ ചെലവുകള് നിയന്ത്രിക്കുക, മാസബജറ്റ് കൃത്യമായി തയ്യാറാക്കുക, വായ്പകളുടെ പലിശനിരക്കിലെ മാറ്റങ്ങള് ശ്രദ്ധിക്കുക, അടിയന്തര ആവശ്യങ്ങള്ക്കായി സമ്പാദ്യം നിലനിര്ത്തുക തുടങ്ങിയ കാര്യങ്ങള് സഹായകമാകും. വിലക്കയറ്റം നിയന്ത്രിക്കാന് ഭക്ഷ്യവസ്തുക്കളുടെ ലഭ്യത ഉറപ്പാക്കുക, വിതരണശൃംഖലയിലെ തടസ്സങ്ങള് പരിഹരിക്കുക, വിപണിയിലെ വിലനിലവാരം നിരീക്ഷിക്കുക തുടങ്ങിയ നടപടികളും പ്രധാനമാണ്.
പണപ്പെരുപ്പം ആറ് ശതമാനത്തിനു മുകളില് തുടരുന്നത് ഒരു സാമ്പത്തിക സൂചികയിലെ വര്ധന മാത്രമല്ല. സാധാരണക്കാരുടെ അടുക്കളച്ചെലവു മുതല് വായ്പയുടെ തിരിച്ചടവും ഭാവിയിലെ സമ്പാദ്യവും വരെ ബാധിക്കാവുന്ന സാഹചര്യമാണത്. വിലക്കയറ്റം എത്രത്തോളം നീണ്ടുനില്ക്കുന്നു, അതിനെ നിയന്ത്രിക്കാന് ആര്ബിഐയും സര്ക്കാരും എന്ത് നടപടികള് സ്വീകരിക്കുന്നു എന്നതിനെ ആശ്രയിച്ചായിരിക്കും വരും മാസങ്ങളിലെ സാമ്പത്തിക സാഹചര്യം.
Subscribe to our Newsletter to stay connected with the world around you
Follow Samakalika Malayalam channel on WhatsApp
Download the Samakalika Malayalam App to follow the latest news updates